
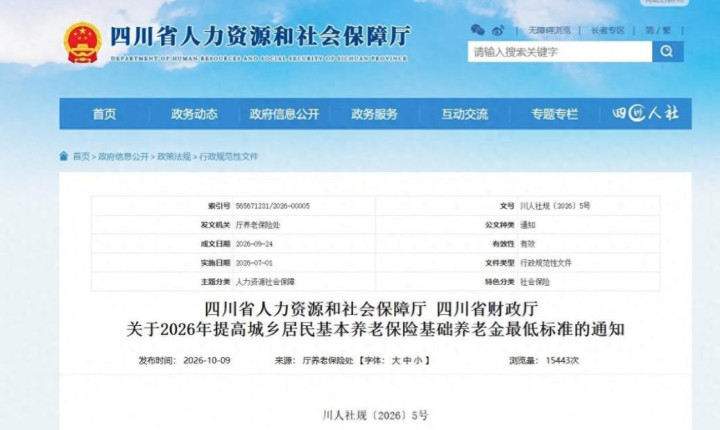
十月中旬,四川城乡居民养老领域迎来一份新文件。
消息传开后,多数人的第一反应是记住一句"每月多30块",顺手划走,不再深究。
元股证券:ygzq.hk可这30元并不是一个简单的数字:它由哪几部分拼成,为什么是30而不是别的数?高龄老人为什么还要单独再加一笔?正在缴费的年轻人又能从中读出什么?
把这三个问题依次拆开,这轮调整的设计逻辑就清楚了——钱是表象,钱背后的政策导向,以及和每个人自己相关的参保选择,才是真正值得琢磨的东西。
先分清一个容易被忽略的体系,这次上调的,是城乡居民基本养老保险的基础养老金,跟每年例行调整的职工养老金并不是一回事。
职工养老金的调整与个人缴费年限、缴费水平挂钩,资金主要来自社保基金;
城乡居民的基础养老金则属于财政全额托底的普惠待遇,只要符合领取条件,人人按统一标准享受,跟你过去交多交少没有关系。
不少人口中"养老金又涨了",其实涨的是两套完全不同的账,混在一起谈,容易得出错误的预期。
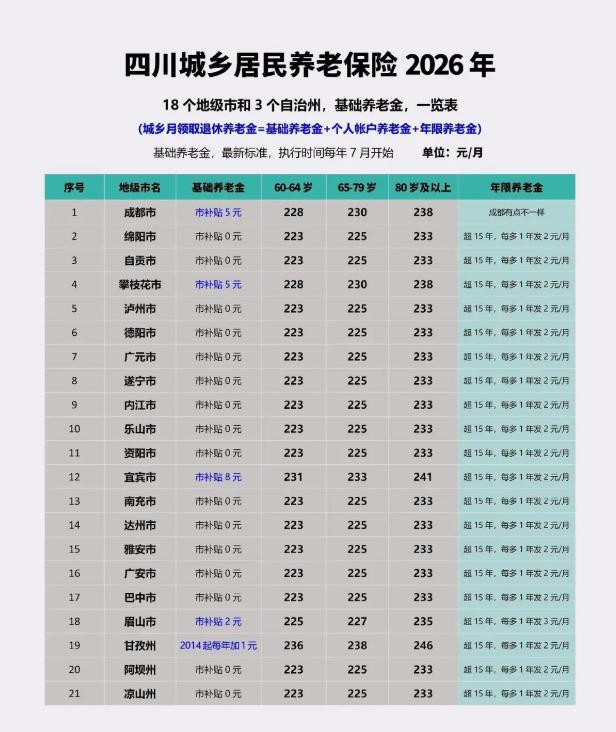
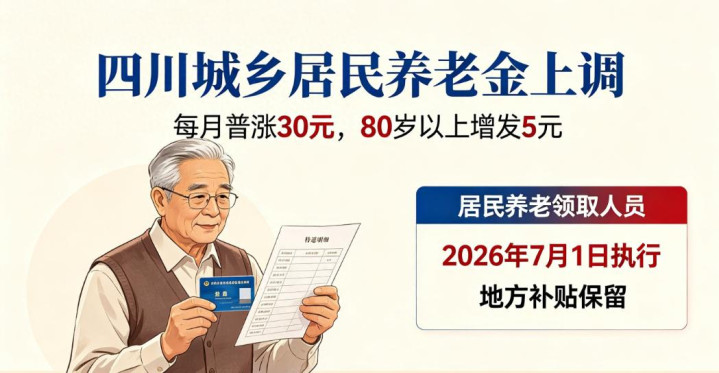
那么"30元"这个数字从哪来?拆开算,其中20元来自2026年全国统一上调的基础养老金最低标准,资金由中央财政全额负担,全国各省都要按这条底线执行,并非四川独有的动作;
剩下10元,是四川在国家标准之上额外追加的省级提标,由省市县三级财政共同分担。
中央先托住全国的地板,四川再往上垫一块,让省内老人多拿一点。
正是这多出的10元,把四川城乡居民基础养老金的最低标准从193元推高到每月223元,也让它第一次迈过了200元的整数关口。
文件里还交代了两处容易被误读的细节,其一,公布的是"全省最低标准",各地此前自行加码的地方补贴,不会被这次省级提标冲抵或替代,该拿的钱照样拿,不会出现"省里涨了、地方停了"的情况。
其二,关于补发,全省没有划定统一的到账时限:待遇自2026年7月1日起算,7月至9月的差额由各地社保经办机构按进度落实,具体哪天补到卡里,以属地通知为准。
除了人人有份的30元,这次调整还藏着一项容易被忽略的待遇——80周岁及以上的领待人员,每人每月再加发5元,高龄人员的基础养老金最低标准由此达到每月233元。
很多人会疑惑,门槛为什么偏偏定在80岁,不是70岁也不是75岁?
炒股杠杆平台先看懂文件里对年龄的认定规则:2026年6月30日之前已年满80周岁的,从7月1日起按新标准加发;7月1日之后才满80周岁的,从年满80周岁的次月起享受。
同时,这笔加发与各地此前自行发放的高龄补贴互不冲突、叠加享受,待遇只会多,不会少。
至于为什么要向高龄群体倾斜,得回到四川的省情。
作为人口大省,同时又是传统的劳务输出大省,四川农村的留守老人数量一直不小。
他们中相当一部分人一辈子务农,年轻时把体力交给了家庭和土地,年迈之后劳动能力衰退,收入来源单一,养老金几乎是唯一的稳定收入;
而年纪越大,医疗支出和生活照料的成本越高,恰恰是养老保障体系里最需要托底的人群。
事实上,为高龄老人加发基础养老金,近些年已是各地普遍的做法,四川把门槛定在80岁,既承接了全国政策的大方向,也结合了本省的人口结构与财政承受能力。
照顾面收窄一些,有限的资金才能更集中地用在压力最大的地方。
回头看这次调整的结构:全员普涨,是让每一位领取养老金的老人分享发展的成果,体现普惠公平;
高龄加码,则是把有限的财政资源向最需要的人群倾斜。
养老保障从来不是简单的"人人一样多",而是往最需要的地方,多递一把力。
不过,如果只盯着基础养老金,还是容易看偏这件事。
很多还在缴费的年轻朋友觉得,基础养老金涨来涨去就几十块钱,对养老来说杯水车薪——这个印象不算错,但重点可能被放错了位置。
城乡居民养老金其实由两部分组成:一部分是人人相同的基础养老金,由财政托底,涨多涨少看政策;
另一部分是个人账户养老金,完全取决于自己交了多少、交了多少年。
真正拉开退休后待遇差距的,恰恰是个人账户的积累水平,而不是基础养老金那几十元的差别。
"多缴多得、长缴多得"从来不是一句口号。
个人账户里的钱,除了自己缴纳的保费,还有政府按缴费档次给予的财政补贴,以及账户资金每年的利息。
档次选得越高,财政补贴越多;年限交得越长,资金复利滚动的时间越久。
至于这笔钱如何变成月待遇:按现行规则,个人账户储存额会除以一个固定的计发月数——60周岁退休对应139个月——按月发放;
即便个人账户余额领完,待遇仍由财政继续兜底,保证终身领取。
顺着这个逻辑算一笔账:一直按最低档次缴满15年,加上基础养老金,每月待遇基本能覆盖最基础的开支;
但若选择更高的缴费档次,或在15年基础上继续缴费、延长年限,到退休时每月待遇有机会接近千元。
这几百元的差距,放到老年,意味着完全不同的生活自主性和安全感。
所以,与其年年盯着基础养老金涨多少,不如趁年轻认真掂量自己的缴费档次和缴费年限。
对一个普通家庭来说,现在每年多交几百元,换来的是晚年每月多一份稳定的收入,这笔账值得细算。
基础养老金是全社会托住的底线,个人账户才是自己给老年生活攒下的、真正属于自己的底气。
其实回头看这几年,城乡居民基础养老金几乎年年上调,每一次调整背后,都是财政保障能力的持续支撑。
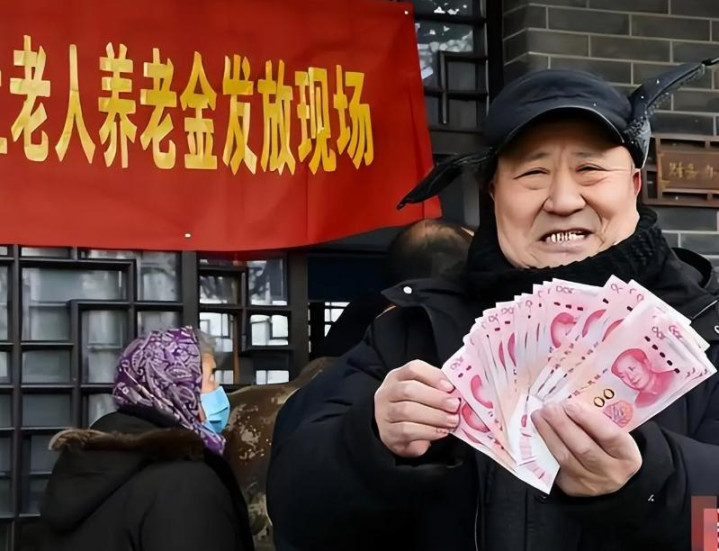
从全国统一提标,到省级额外加码,再到向高龄群体的倾斜照顾,政策的每一步,都在往更稳、更暖的方向走。
但也要清醒地认识到,基础养老金的定位始终是"保基本":它能托住生活的底线,却很难直接支撑起更高质量的晚年。
随着老龄化程度继续加深,城乡居民养老待遇还会逐年调整,这是大方向;
而对中青年参保人来说,与其被动等政策,不如趁现在还有时间、还有能力,结合自身实际优化缴费选择,多缴几年、选一个合适的档次,这才是给未来的自己攒下最扎实的底子。
 证券与金融资讯门户
南向资金交易圈中的苏州配资网情绪周期识别数据驱动视角近期,在国内金融市场的成交结构反复切换的阶段中,围绕“苏州配资网”的
2026-08-25
2026年初,一个普通的冬日。 梁准准像往年一样,在年末整理旧作——那些20年前一笔一画手绘出来的原稿,被妥帖地收在文件
2026-08-16
元股证券:ygzq.hk 从苹果供应链方面获悉,苹果公司结构性调整2026年秋季手机新品订单量:对iPhone Duo加
2026-10-13
大中华股票市场互联网实盘杠杆平台的风控体系以稳健收益为目标的近期,在全球风险资产市场的指数虚高而个股分化的阶段中,围绕“
2026-08-24
天眼新闻记者 王雨 制作融资公司 元股证券:ygzq.hk 编辑 袁航 二审 谌贵璇 网上杠杆配资 三审 李玲融资公司
2026-08-19